
Как я за семь лет вышел на пассивный доход 145 000 ₽ в месяц с нуля
Несколько лет назад герой нового материала рубрики «Пассивный доход» оказался в непростой ситуации: доходы его семьи не покрывали расходы.
Чтобы исправить положение, он решил попробовать силы на фондовом рынке. Не имея экономического образования, герой шаг за шагом освоил тему ценных бумаг и выстроил собственную стратегию. Он рассказал, что помогло ему разобраться в биржевой торговле и достичь такого уровня пассивного дохода, на который можно жить.
Предыстория
Мне 33 года, я родился на Камчатской земле, но сейчас живу в Воронеже. Занимаю должность руководителя подразделения на крупном предприятии, которое входит в состав госкорпорации «Ростех». Я женат, бюджет у нас совместный, и за управление им отвечаю я. В разное время справлялся с этой задачей с переменным успехом.
Я пришел на фондовый рынок в 2019 году, когда нам с женой было
В
Меня особенно тяготила мысль, что вся наша жизнь крутится вокруг работы.
Я видел, как у людей из моего окружения годы сливаются в череду командировок и офисных будней, и не хотел, чтобы в моих воспоминаниях остались только коллеги и рабочие задачи. Мне очень не хватало эмоций от совместного времяпрепровождения со своей семьей, родными и близкими. Я стал искать выход и, не имея капитала или престарелых богатых родственников, нашел его в инвестициях. Именно финансовые трудности на работе стали тем самым толчком, который заставил меня
Мы с женой пришли к пониманию того, что живем не по средствам: больше половины зарплаты уходило на квартиру — выплату ипотеки, платежи за ЖКХ, ремонт и мебель. Поэтому мы продали нашу большую двушку недалеко от центра и переехали в жилье попроще — с меньшим метражом и в более отдаленном районе. Решение было не импульсивным, а взвешенным и оказалось крайне удачным. Ежемесячные обязательные расходы сократились
Первые инвестиции
Начинал я, как и многие, с трейдинга. Ничего не имею против него или против трейдеров, но активная торговля требует навыков, опыта и больших временных затрат.
Идея пассивного дохода увлекала меня с самого детства. Еще будучи школьником, я любил проводить время за экономическими видеоиграми, в которых надо выстраивать свою инвестиционную стратегию — покупать землю, возводить дома, сдавать их в аренду и получать прибыль, как, например, в Constructor 1997 года для Sony PlayStation. Вечерами в кругу семьи играли в «Монополию». Но на этом все мои знания о пассивном доходе заканчивались.
У меня техническое, инженерное образование, далекое от экономики. Даже на курсах повышения квалификации и переподготовки я лишь косвенно касался финансов, и то в связи с рабочими процессами. В моем окружении не было людей, которые
Для этого я читал много книг. Одной из наиболее полезных мне показалась «Богатство и свобода» Константина Бакшта. Эта книга стала для меня толчком к формированию капитала и помогла взглянуть на финансы шире — ведь капитал растет не только за счет увеличения дохода, не менее важную роль играют расходы. При этом речь вовсе не о тотальной экономии и отказе от всего. Главное — определить свой комфортный уровень потребления и держаться его.
Также на меня повлияли «Богатый папа, бедный папа» и «Квадрант денежного потока» Роберта Кийосаки, «Самый богатый человек в Вавилоне» Джорджа Клейсона, «Думай и богатей» Наполеона Хилла и «Инвестиционная оценка» Асвата Дамодарана. Еще мне удалось почерпнуть в литературе немало важного по техническому и фундаментальному анализу.
Мне здорово помогла игра Роберта Кийосаки «Денежный поток», подаренная женой. Ух, сколько часов мы провели за ней! Крайне полезное развлечение, которое, на мой взгляд, максимально глубоко погружает человека в понимание инвестиций и пассивного дохода. Если коротко, то суть игры в следующем. Каждый участник играет за определенного персонажа — со своей профессией, доходами и расходами. Перемещаясь по полю, он попадает в различные жизненные ситуации, и ему нужно решать, как лучше потратить имеющиеся деньги. Цель игры заключается в том, чтобы вырваться из круга «крысиных бегов» — добиться такого пассивного дохода, который будет превышать сумму всех ежемесячных трат.
Изучая теорию, я стремился сразу переложить ее на практику. Так моей целью стало сформировать как можно больший капитал за кратчайшие сроки и принести его на фондовый рынок, чтобы скорее запустить механизм сложного процента. Я посчитал, что для комфортной жизни нам нужно
Мы с супругой избавились от «финансовых вампиров» и спонтанных трат. Например, перешли к более дешевым операторам сотовой связи и домашнего интернета. Еще осознали, что пьем много вредных газированных напитков. Полностью от них отказаться не удалось, но мы заменили дорогую колу на минеральную воду — и расходы уменьшили, и поправили здоровье.
Также, хотя это и противоречит моим изначальным мотивам, мы стали больше трудиться. Прежде мы думали уйти в дауншифтинг — перебраться на более простую работу с небольшой зарплатой и графиком «два через два», зато проводить много времени вместе. Но в итоге решили пожертвовать собой на относительно короткий срок и погрузиться в карьеру с головой.
Пусть лучше какое-то время так, чем всю жизнь никак.
Первое время удавалось откладывать не более
Но я не учел свой
Примерно в
Мне сразу стало намного комфортнее жить: я понимал логику этих активов, видел купоны и возврат номинала.
Чтобы повысить свой доход, я обращался к руководству — заявлял, что готов работать больше и брать на себя ответственность за других. В итоге мне поручали новые задачи, я стал чувствовать себя ценным специалистом и расти по карьерной лестнице.
Если в 2019 году я зарабатывал максимум
С 2019 года наш суммарный доход вырос в несколько раз, а расходы почти не изменились. Благодаря этому я постепенно увеличил вложения в фондовый рынок до половины своей зарплаты. Бывает, что инвестирую немногим меньше или больше, если в последний месяц совершил крупную покупку или, наоборот, получил отпускные.
Более высокая доля облигаций в портфеле и подросшая зарплата помогли мне пережить падение рынков в начале СВО чуть менее болезненно, чем ковидный кризис. Мои ежемесячные вложения хорошо покрывали просадку.
Еще в начале своего инвестиционного пути я четко для себя решил, что буду собирать портфель только из российских бумаг, поэтому не столкнулся с блокировкой активов. Возможно, дело в моем крайне консервативном
Оглядываясь назад, считаю, что кризисы повлияли на меня положительно. Со временем я лишь утвердился в мысли, что самая большая ошибка — оставаться вне рынка и не инвестировать вообще. Мне удалось ее избежать. Я планомерно скупал активы, даже в неспокойные для инвесторов времена.
Пассивный доход
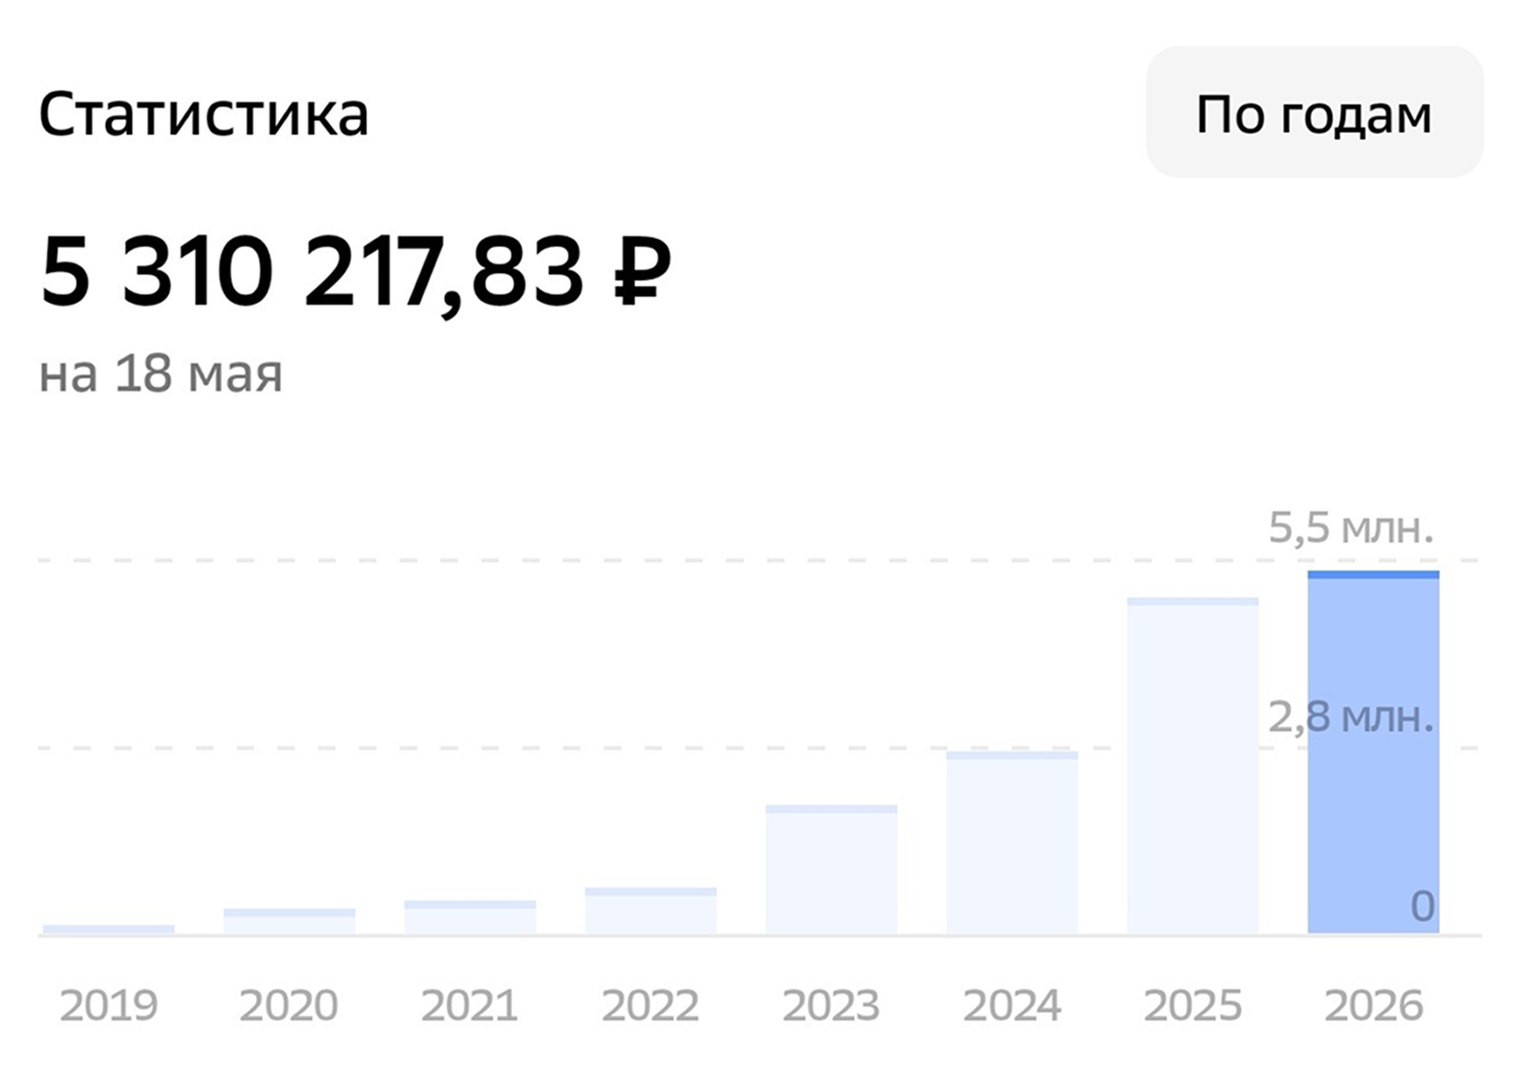
У меня есть три счета для инвестиций, где я веду долгосрочный и краткосрочный портфели, а также ИИС. Стоимость активов на них в мае 2026 года составляла 5 300 000,
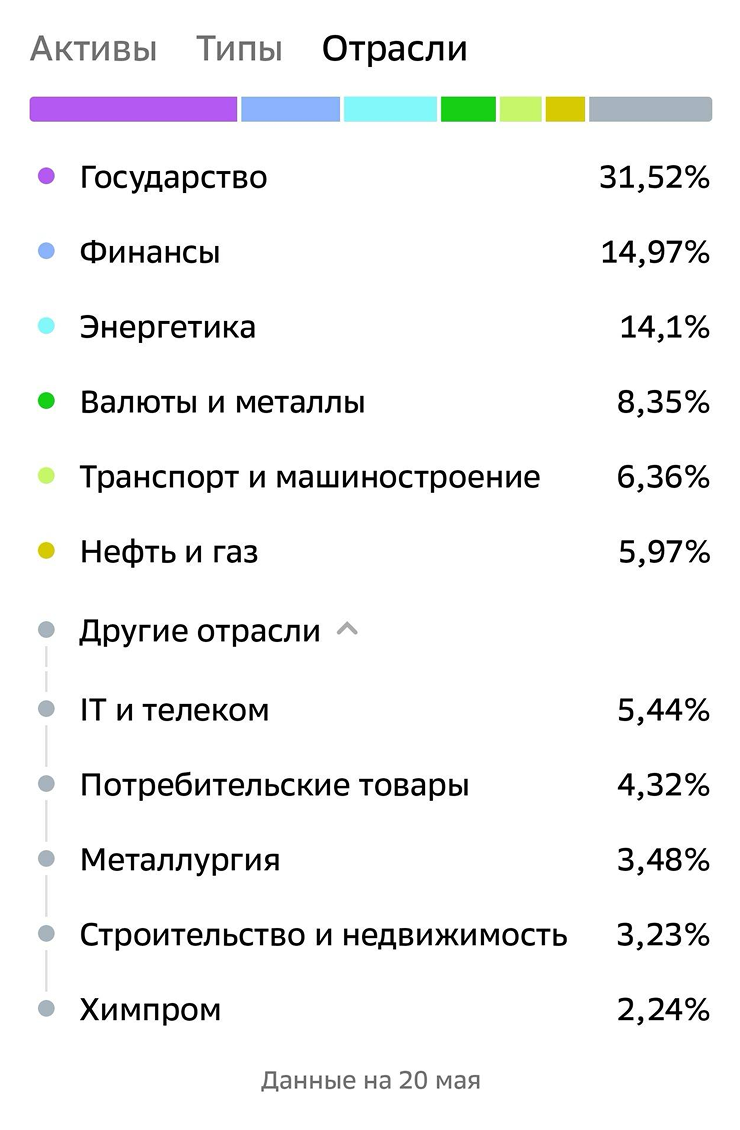
Основа моего долгосрочного портфеля, 57%, — государственные и муниципальные облигации. Вторую половину, около 43%, составляют акции. Строгих пропорций я не придерживаюсь. Сначала в моем долгосрочном портфеле было 25% акций и 75% облигаций, но в последнее время я добрал акций на «распродажах». Верю, что рынок в итоге покажет хорошие «иксы».
Активы выбираю так, чтобы получить максимальную пассивную доходность, но не забываю оглядываться на таргетыи надежность компаний. Отдаю предпочтение дивидендным аристократам, долю которых разбавляю бумагами с высоким потенциалом роста. В облигациях избегаю бумаг с низким рейтингом. Приобретаю бумаги каждый месяц, как приходит зарплата, но иногда и чаще, если выкупаю просадки. Из удачных примеров могу привести сделку со $SBER в коронакризис, когда купил эти акции по
Я регулярно провожу ребалансировку портфеля — отдельно по акциям, отдельно по облигациям. Для этого читаю новости и пытаюсь уловить тенденции в тех или иных секторах экономики. Так, мне удалось вовремя продать бумаги металлургов весной 2025 года. Тогда я обратил внимание, что «Северсталь» перестала платить дивиденды. В другой раз удачно увеличил долю нефтедобывающих компаний. Но в большинстве случаев я не продаю акции, а делаю ребалансировку за счет вложений. Закрываю позиции, только если доходность бумаг относительно безрисковых активов слишком высока.
В облигациях ребалансировка выглядит немного иначе. Я учитываю состояние отрасли, в которой занят эмитент, надежность бумаг и сроки их погашения. Плюс мой выбор зависит от текущей политики Центробанка. Когда в 2021 году ключевая ставка была
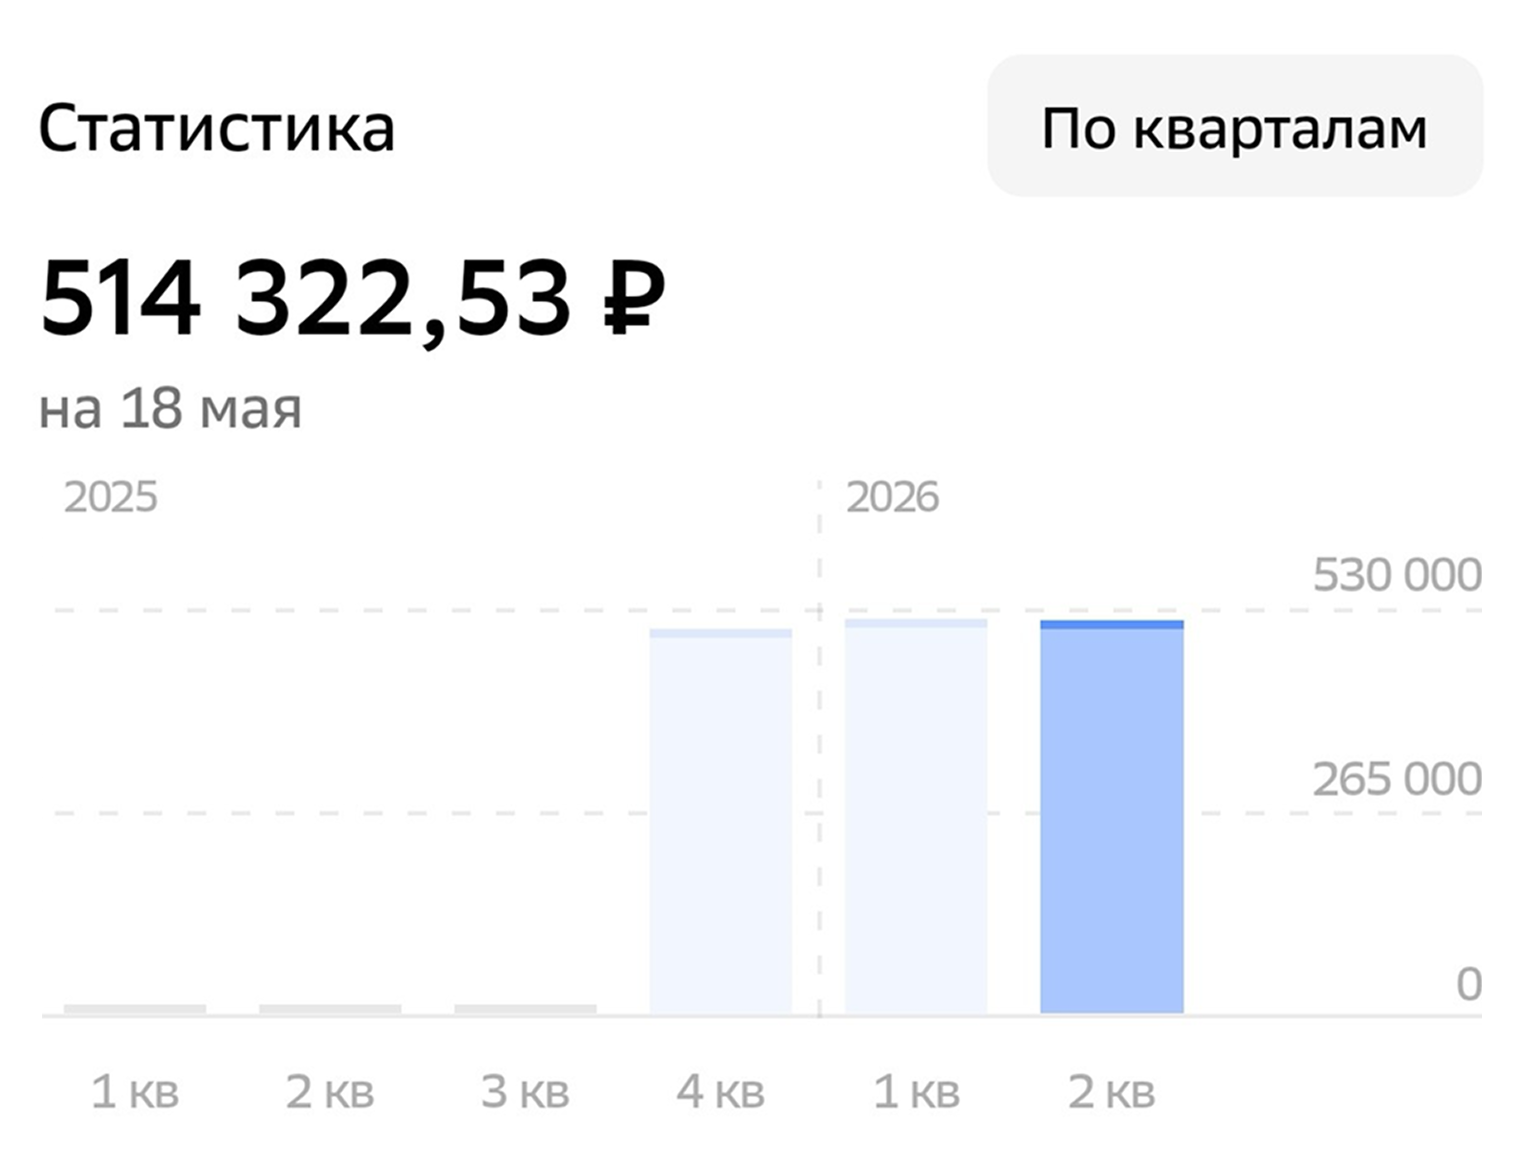
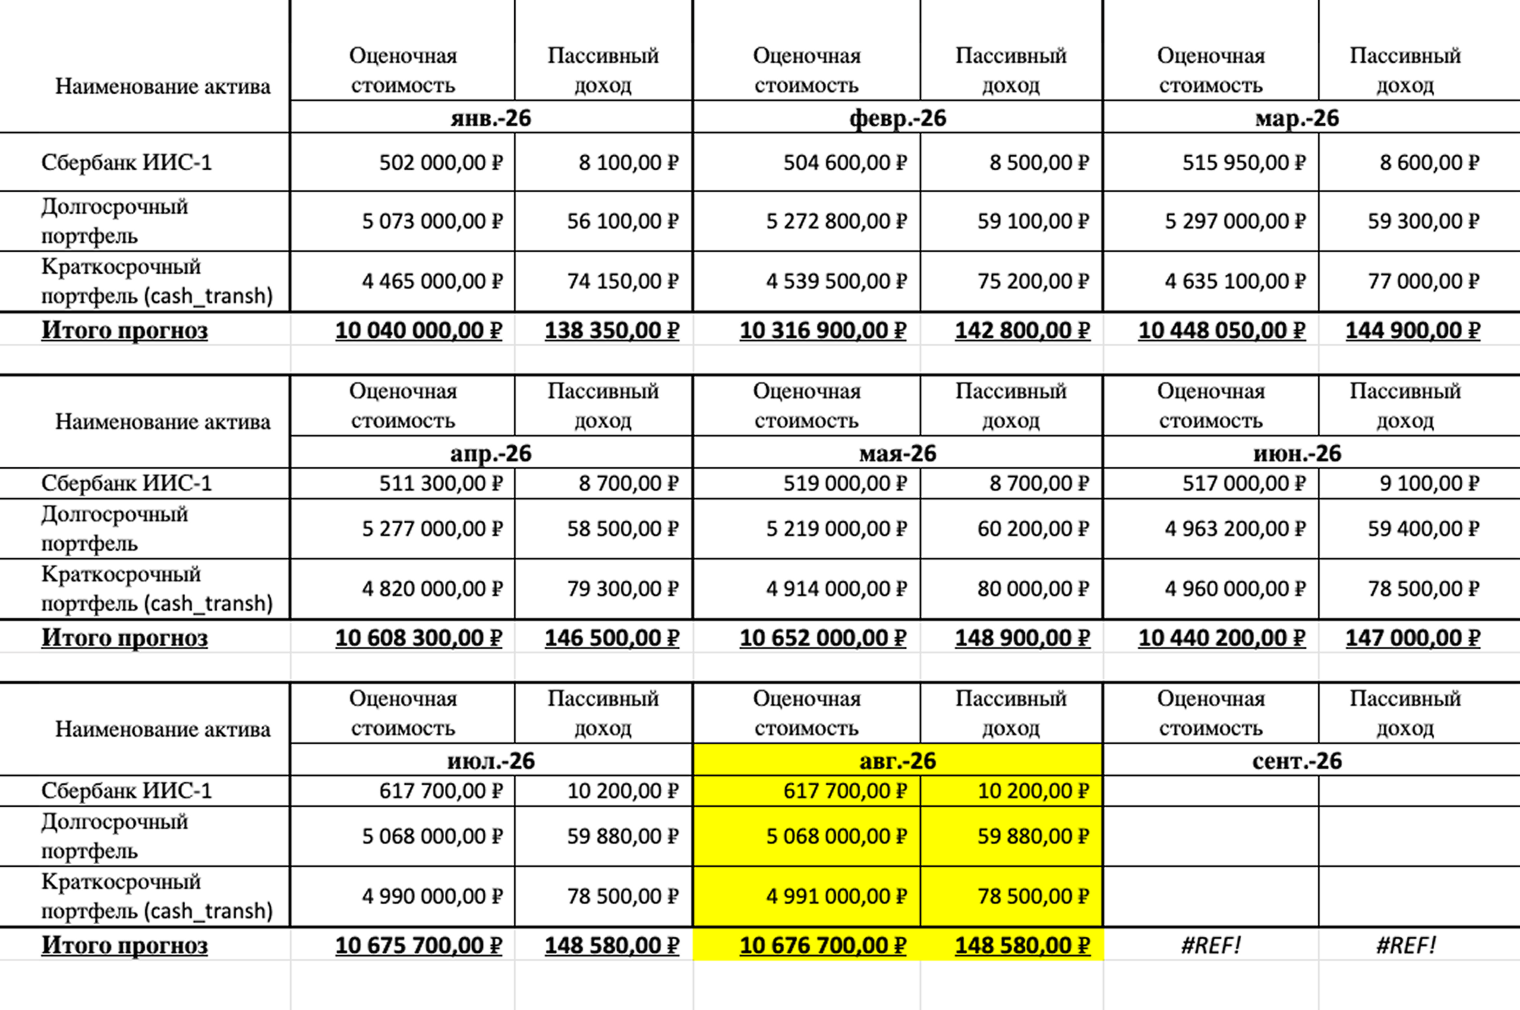
Когда я перешел на описанную стратегию, мой пассивный доход начал расти — медленно, но верно. За шесть лет инвестиций я ни разу не выводил его со счета: все реинвестирую. У меня достаточно консервативная стратегия, поэтому больших успехов или неудач со мной не случалось. Но благодаря ей мой пассивный доход с октября 2024 года по сентябрь 2025 года составлял в среднем
Пока я погружался в инвестиции, у меня появились ИИС и спекулятивный счет.
В будущем, возможно, трансформирую ИИС и стану уделять ему больше внимания. С одной стороны, с его помощью можно освободить от налога прибыль, полученную в виде купонов. А с другой, с ИИС нельзя вывести часть внесенных денег, чтобы жить на пассивный доход.
Эксперимент
В рамках спекулятивного портфеля отрабатываю свою персональную стратегию по активному управлению облигациями: приобретаю бумаги с низким рейтингом и «необычной» судьбой, но высокой доходностью. Стратегия состоит из трех фаз.
Фаза № 2 — вход. Я стараюсь зайти в бумаги по наиболее выгодной цене. В этом мне помогает технический анализ. С его помощью я определяю три диапазона цен для покупок. Как только стоимость бумаги достигает верхнего из них, захожу в нее на одну треть от выделенной под сделку суммы. Если цена упадет до среднего уровня, потрачу еще одну треть, а если до нижнего — докуплю на весь объем. Такой метод называется «пирамидинг».
Фаза № 3 — выход. Если я вижу реальную доходность больше доходности к погашению, я продаю бумаги. Чем короче сделка, тем больше я хочу увидеть фактическую доходность продажи. Выхожу также не сразу, а в три этапа. Если я не угадываю и облигации падают, перевожу их на «карантин» — просто удерживаю до погашения. В результате получаю от них доходность, которую зафиксировал в момент покупки.
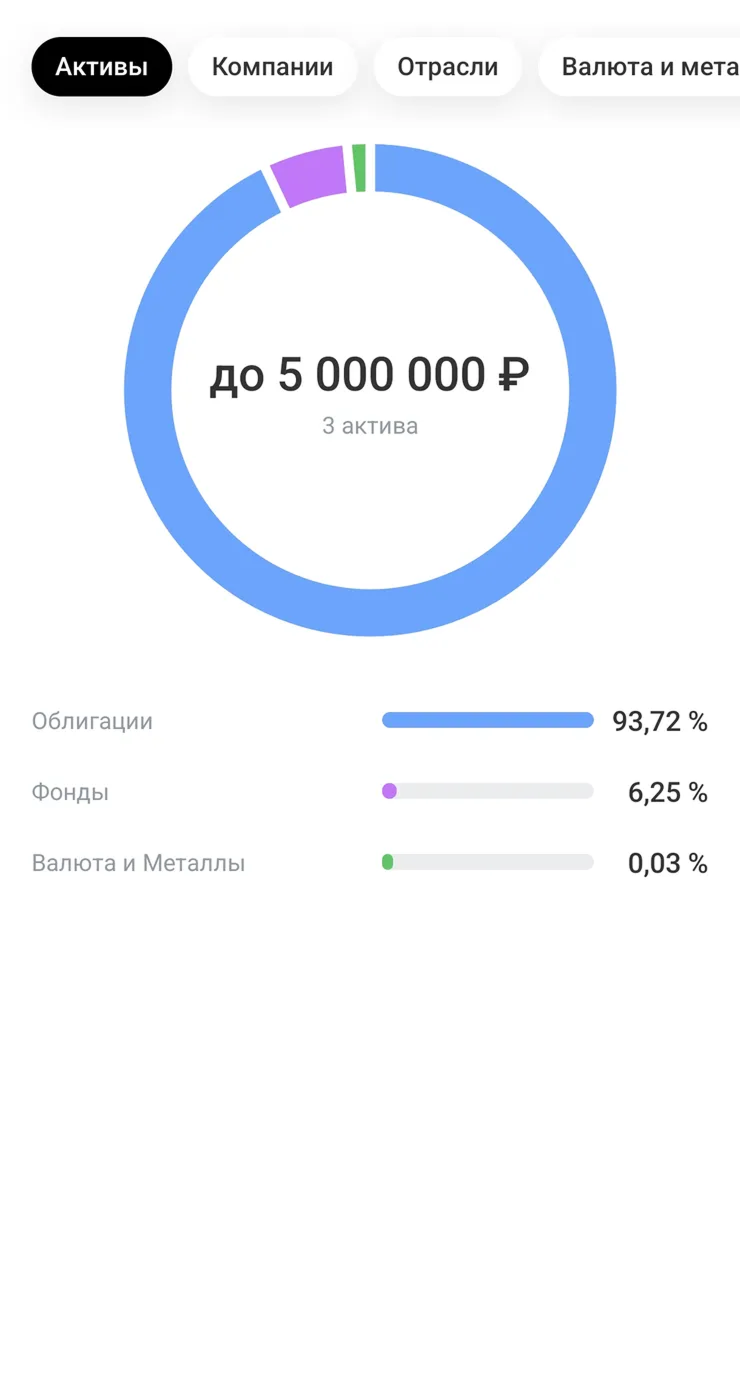
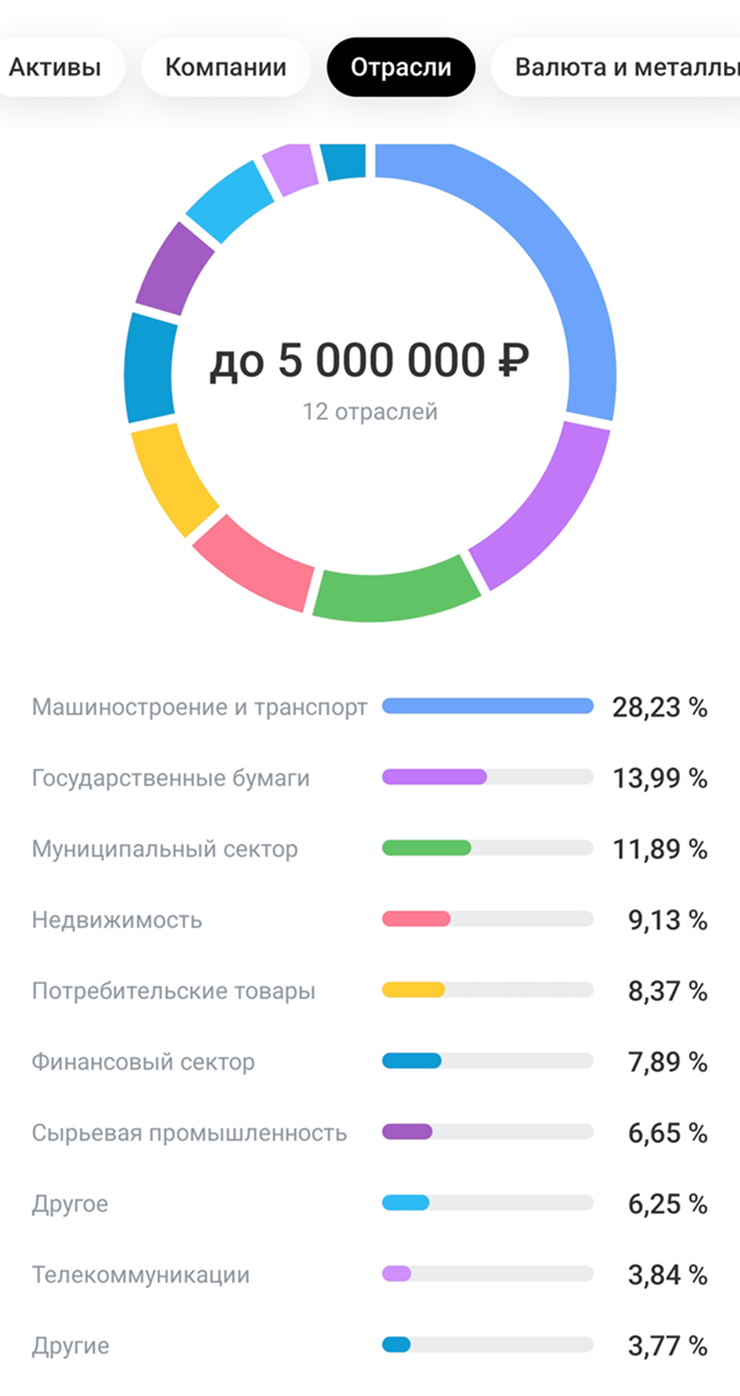
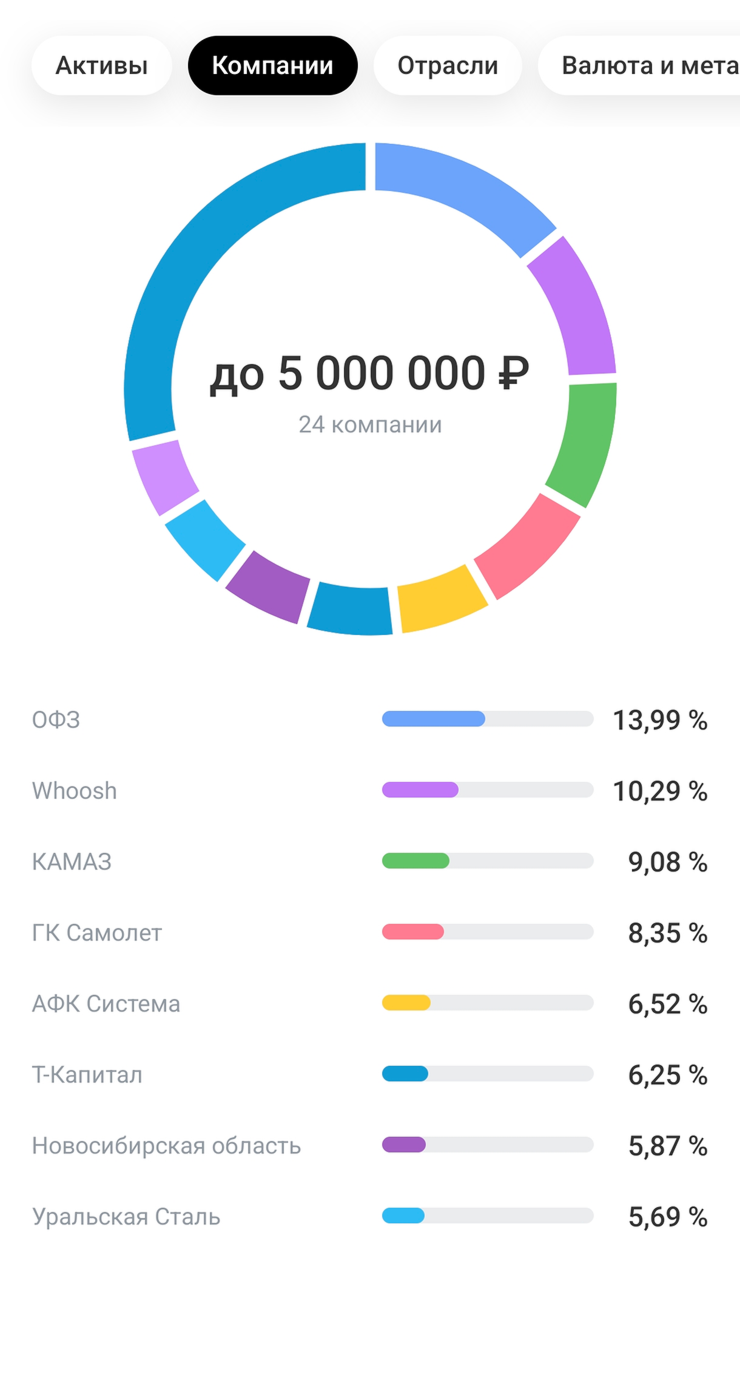
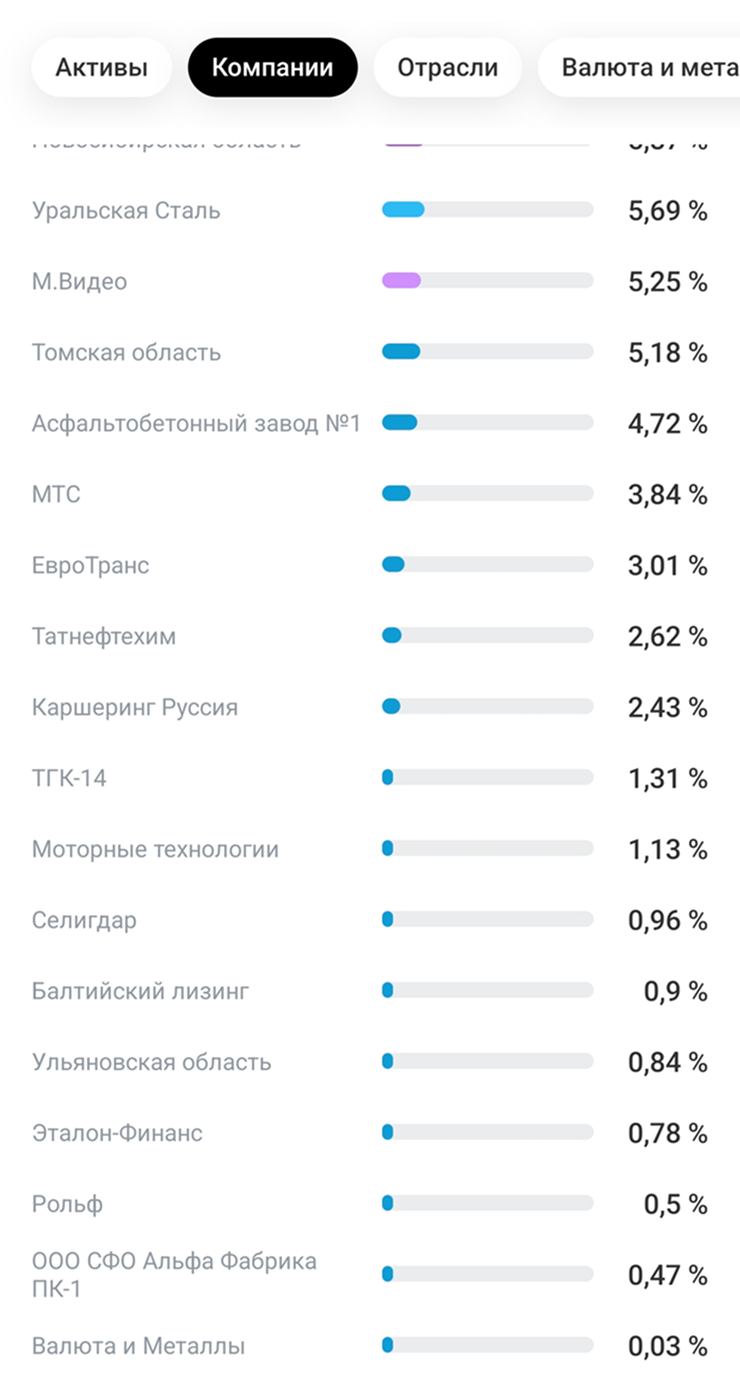
Чтобы снизить риски потерь от возможного дефолта, я приобретаю бумаги строго на заранее выделенную сумму, которая зависит от их рейтинга, и диверсифицирую покупки по отраслям. К сожалению, я только недавно доработал стратегию, поэтому сейчас у меня есть не очень приятные позиции в облигациях «Евротранса» RU000A10BB75, «Моторных технологий» RU000A107TD3 и ГК «Самолет» RU000A100QA0. Эмитенты этих бумаг испытывают разные проблемы. У «Моторных технологий», например, слабые финансовые показатели, а «Евротранс» и «Самолет» допустили технические дефолты. Но я верю, что дальше все будет лучше.
Чтобы было понятнее, приведу пример. Допустим, я купил облигации, у которых доходность к погашению составляет 17%. За сутки они выросли в цене, тогда я продаю их и фиксирую доход. В перерасчете на проценты годовых он может достигать даже 300%. Вырученный капитал перекидываю в другие бумаги из моего списка.
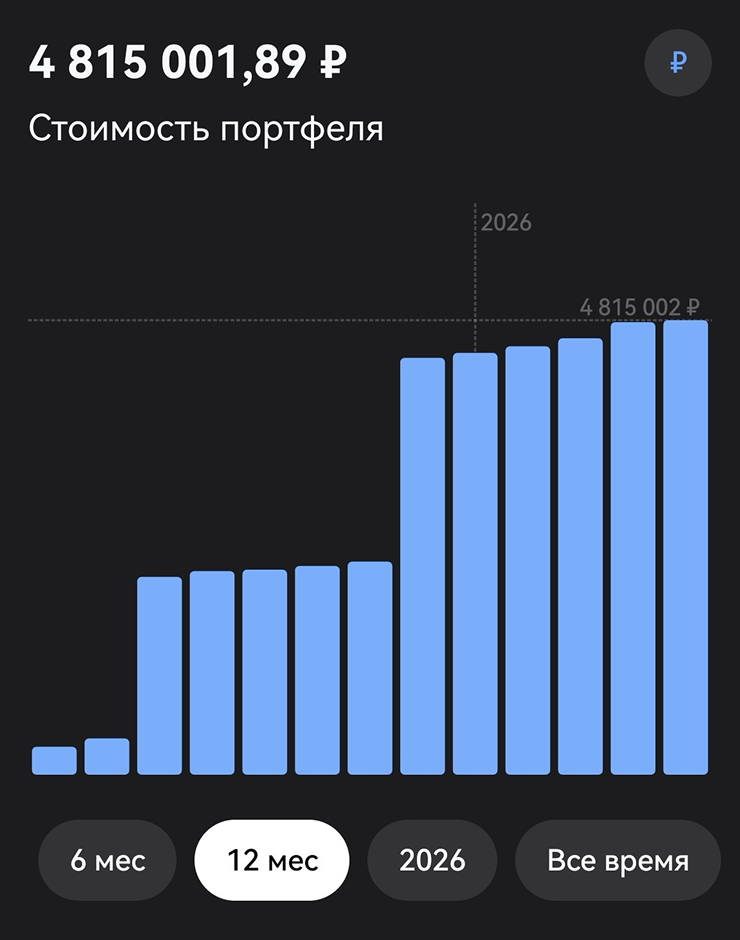
В июне — июле 2026 года мои портфели сильно сдали в цене — на уровне предыдущих кризисов. Но я не унываю и рассматриваю это как очередную возможность закупиться на распродаже. К
Я считаю, что летом 2026 года, наоборот, перед долгосрочными инвесторами открываются великолепные возможности: растут доходности ОФЗ, меняется характер кривой бескупонной доходности, пересматриваются
Ни один банк не предложит такие условия по депозиту.
Возможно, я рассмотрю другие классы активов, когда капитал станет больше, а проблема диверсификации вложений — актуальнее. Например, уже сейчас поглядываю на фьючерсы на RGBI. С их помощью можно захеджировать риски портфеля активного управления облигациями, если большинство бумаг в нем уйдет на «карантин».
Еще раньше держал часть денег на депозитах, когда вклады приносили до 20% годовых. Хороший инструмент, если нужна ликвидность. Возможно, я включу депозиты в часть своей стратегии, когда буду жить на пассивный доход.
Планы
Я хочу создать в России сообщество людей, которые стремятся к финансовой свободе. Сообщество, которое строится на общих принципах, заложенных в философии свободного человека, на доверии и взаимопомощи. Это будет похоже на движение
Но для того чтобы перейти к выполнению моего глобального плана, мне нужно самому достичь истинной финансовой свободы. Для этого я прохожу шесть шагов.
Разбор личных финансов — я ответил себе, сколько трачу на жизнь ежемесячно и сколько мне будет достаточно для жизни.
Целеполагание. Разобрав финансы, посчитал денежный поток — сколько остается в моем кармане каждый месяц. По сути, это разница между доходами и расходами. Посчитав ее, сопоставил мои цели с моими возможностями.
На этом этапе многие опускают руки. Грустно, когда выясняется, что стать финансово свободным получится через 120 лет, но бывает и такое. Поэтому важно не хватать звезды с неба, а подойти к вопросу объективно и сформировать план с конкретными и достижимыми числами и сроками.
Накопление капитала — самый мучительный шаг. Чтобы делать деньги из воздуха и не зависеть от зарплаты, нужны деньги. Капитал формируется за счет активного дохода, если только вам не досталось наследство, вы не вступили в экономически удачный брак или не выиграли в лотерею.
Я много работал, учился, экономил и рос по карьерной лестнице. За семь лет это принесло плоды.
Аккумуляция пассивного дохода — этап, на котором я сейчас нахожусь. Многие думают: достиг пассивного дохода в
Но я нашел выход из данной ситуации: накопив капитал под пассивный доход, которого мне будет достаточно для жизни, продолжаю реинвестировать эти деньги еще год. По истечении срока начну выплачивать ими себе «зарплату» весь следующий год и параллельно копить пассивный доход на очередной «круг». Уже в сентябре 2026 года я буду уверен, что обеспечил себя на весь последующий год. Поскольку до этого момента я продолжаю реинвестировать пассивный доход, моя «зарплата» будет даже
Адаптация. Один из самых интересных, на мой взгляд, шагов. Суть проста: не увольняясь, начинаю адаптироваться к уровню пассивного дохода. Задача — проверить,
Выход. Тот самый момент, которого я так долго жду. Планирую уволиться и начать развивать социальные сети, вести собственную публичную стратегию в
Я считаю, что стремление людей к финансовой независимости — это как раз та модель жизни, которая только набирает обороты в нашей стране и станет трендом на ближайшие десятилетия.
Подчеркну: пассивный доход и финансовая свобода вовсе не означают отказ от труда и жизнь без забот. Речь о другом — о праве выбирать, чем заниматься. По моему мнению, большинство людей держатся за свою работу не потому, что она им нравится, а потому, что вынуждены: им нужно кормить семью, платить кредиты, растить детей. Финансовая свобода способна избавить человека от вынужденной необходимости трудиться ради выживания и открыть дорогу к делу своей жизни, к тому, что действительно греет душу.
Новости, которые касаются инвесторов, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @investnique